新闻中心
你的位置:kaiyun云开·体育全站app入口登录 > 新闻中心 >
开yun体育网日本央行思在年内加息的难度也较大-kaiyun云开·体育全站app入口登录
发布日期:2026-08-26 02:11 点击次数:144
(起原:中金外汇商讨)
中金外汇商讨
日本央行(讲求称呼:日本银行,Bank of Japan,简称“日银”)对世界金融阛阓有着伏击影响,2022年1月以来,咱们开启“中金看日银”关有计划列报告,握续追踪日本央行动向,当今已接踵发布了67篇报告(细目参考文末《中金看日银》系列报告一览表)。
论断:日本央即将于9月19日中午公布议息会议的扫尾。当今咱们以为日本央行或将在本次会议中防守策略利率在0.50%不变。本次会议不公布最新的对经济与通胀的算计,但需讲知道后的记者迎接会中植田行长就本年年内是否再度加息给出暗意。咱们当今以为10月日本央行履行加息的难度较大,但日本央行今后仍会是慢步加息的大场地。
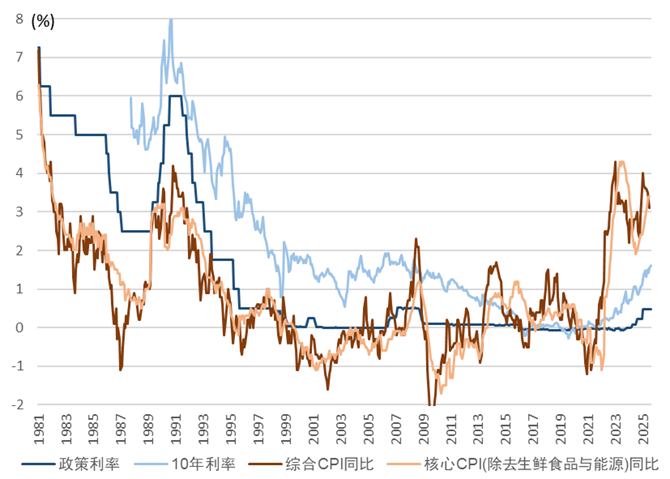
货币策略(策略利率)或防守不变:诚然近期日股在握续冲破历史新高,但谈判到日本政坛存在较大不确定性,咱们以为在本次会议中日本央行或不时防守策略利率在0.50%近邻不变。咱们以为本次日本央行会议的重心比起是否加息,更多是讲知道后的记者迎接会中植田行长对改日加息的速度怎样带领。长久来看,当当天本的通胀苟且在3%傍边的水平,与1980年代初或1980年代末的水平接近,但是利率方面,策略利率等同于2007年前后的水平,10年利率低于2007年前后的水平(图表1),咱们以为日本照旧走出了通缩,今后策略利率与10年利率还将不时保握上行的大趋势。
祥和记者迎接会中植田行长语言:本次会议的另一个看点在于会后植田行长的记者迎接会,阛阓祥和日本央行是否给出对年内再度加息的暗意。当今咱们以为植田行长或不时强调日本央行仍然处于加息周期,如若改日经济与通胀的走势允洽日本央行的预期,则会进一步骤整货币策略,但是咱们以为在1)政事不确定性较大以及2)涨薪远景不透明的配景下或难以给出年内进一步加息的暗意。昔日,日本央行如若发言偏鸽,则有可能带翌日元贬值,进而鼓吹入口物价的飞腾,这是日本当局但愿侧办法情况,但是在周五日本央行公布会议扫尾之前,好意思联储将公布会议扫尾并履行降息,关联好意思日货币策略握住带来的日元增值压力或不错“中庸”日本央行的角落偏鸽。
年内是否再度加息 本次会议之外,日本央行今后的几次会议安排诀别为10月29-30日、12月18-19日、1月22-23日。对于是否年内加息,主流媒体给出了违反的不雅察。9月9日彭博社报导称[1]“知情者表示哪怕在日本政事不确定性较高确当下,日本央行也无法排斥年内加息的可能性”。受此影响,9月11日的彭博社最新访谒[2]走漏,经济学家预期日本央行年内加息概率升至58%(10月会议为36%,12月会议为22%),来岁1月底前加息概率达88%。但在9月14日日本的财经类专科媒体《日本经济新闻》报导表示[3]“今后的日本首相哪怕不是高市早苗,日本央行思在年内加息的难度也较大。1998年新版日本央行法公布后的货币策略调遣的先例走漏在新首相就任后不久就履行加息的先例仅有一例,2025年1月日本央行在石破首相上任后3个月才履行加息,因此10月履行加息的可能性较低”。咱们以为10月加息的可能性较低,原因不在于通胀,而在于1)政事不确定性较大以及2)涨薪远景不透明。
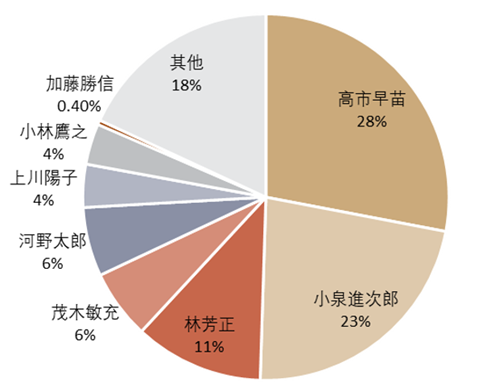
►政事不确定性较大:日本首相石破茂于9月7日文书将辞去首相与自民党党魁,自民党将于10月4日选出新任党魁,由于自民党为议会的最大党派,该党魁较或者率成为新任日本首相,当今至10月本领日本政坛或不确定性较大。日本共同通讯社[4]在9月11-12日进行的 “谁是下任总裁的最好东说念主选”公论访谒扫尾走漏,高市早苗以28.0%的辅助率居首,小泉进次郎获22.5%位列第二(图表2)。高市早苗为“安倍经济学”的刚烈辅助者,握有较强的防守货币策略宽松的不雅点,若高市成为日本新任首相,日本央行加息的难度或会光显普及。其他候选东说念主在货币策略规模的不雅点偶而不如高市一般光显,但是在10月新首相刚刚就任就履行加息的行径对日本央行而言依旧是较大的挑战。
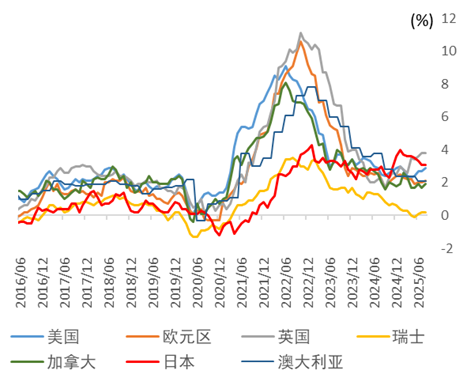
►涨薪远景不透明:当当天本的通胀水平处于1980年代以来的高位(图表1)的同期,在主要发达经济体中也位居前线(图表3),如若仅从物价的维度判断,咱们以为日本央行随时不错履行加息。关联词日本央行期待的是“涨薪与加价的正轮回”,当当天本央行对“涨薪”的远景较为记忆。诚然自9月16日起好意思国的对日汽车关税由27.5%降至15%,且不存在配额戒指[5],关联音书角落利好,但是在特朗普上任之前,好意思国对日本的汽车关税仅为2.5%。数据走漏禁止当当天本车企在濒临好意思国的高关税时遴荐压低出口价钱算作对应(图表4),即关联关税成本由日本车企通过裁汰成本(禁止涨薪等)或压缩利润率来对应。此外,受关税的影响,阛阓预期日本大型制造业的利润可能是零增长或小幅负增长。参考历史,当日本的大型制造业的利润同比减少5%以上的年份下,春斗涨薪幅度皆出现了一定进程的放缓(图表5)。日本央行记忆关税带来的企业利润下滑进而会影响到来岁的春斗涨薪,因此偶而对加息握有严慎的气魄。
ETF惩办一事或有一定进展 日本央行曾在2024年之前多半买入了日经指数、东证指数为主的宽基ETF,日本经济新闻报导称[6]禁止25年8月末时点日本央行握有的ETF的总市值约80万亿日元(占日股总市值约8%),关联ETF的账面价值约37万亿日元(即盈利约+116%)。由于日本央行握有ETF的范畴较大,惩办关联ETF钞票时容易对日本本钱阛阓带来较大影响,因此就怎样惩办ETF一事,日本央行当今正处于商讨阶段。昔日,对于ETF惩办一事,日本央行的措辞为[7]“咱们会花时间谈判惩办ETF一事”,但是9月8日日本央行副行长冰见野在茶话会中表示[8]“咱们会谈判惩办ETF一事”,删去了“花时间”的表述,咱们以为关联变化意味着就怎样惩办ETF一事,日本央行可能照旧能够给出一个明确的决议。日本央行副行长在演讲中还提到了今后惩办ETF会参考模仿日本央行昔日卖出从生意银行手中买入的股票的教师。2002-2004年、2009-2010年本领,日本央行径了帮银行计帐钞票欠债表,保护日本生意银行的浅薄谋略免受其所握有股票的股价波动带来的负面影响,日本央行遴荐从生意银行手中购买其所握有的股票,累计购买额约2.4万亿日元。而后日本央行于2016年起缓缓卖出关联股票,每年卖出额约0.3万亿日元,并在2025年7月傍边沿途清仓完结[9]。日本央行副行长所提到的今后ETF惩办情势也会参考先例,意味着要少额、分阶段地迟缓卖出,尽可能不给阛阓带来影响。当当天本央行握有的ETF的市值约80万亿日元出面,参考上述的每年卖出0.3万亿日元的速度,在股价握续握平的前提假定下也需要约266年的时间。咱们以为日本央行卖出的要领可能会快于0.3万亿日元/年,假定日本央行卖出速度为3万亿日元/年,也需要27年的时间。因此,咱们以为日本央行卖出ETF会是一个相称漫长的历程,对日股的影响或会相称有限。
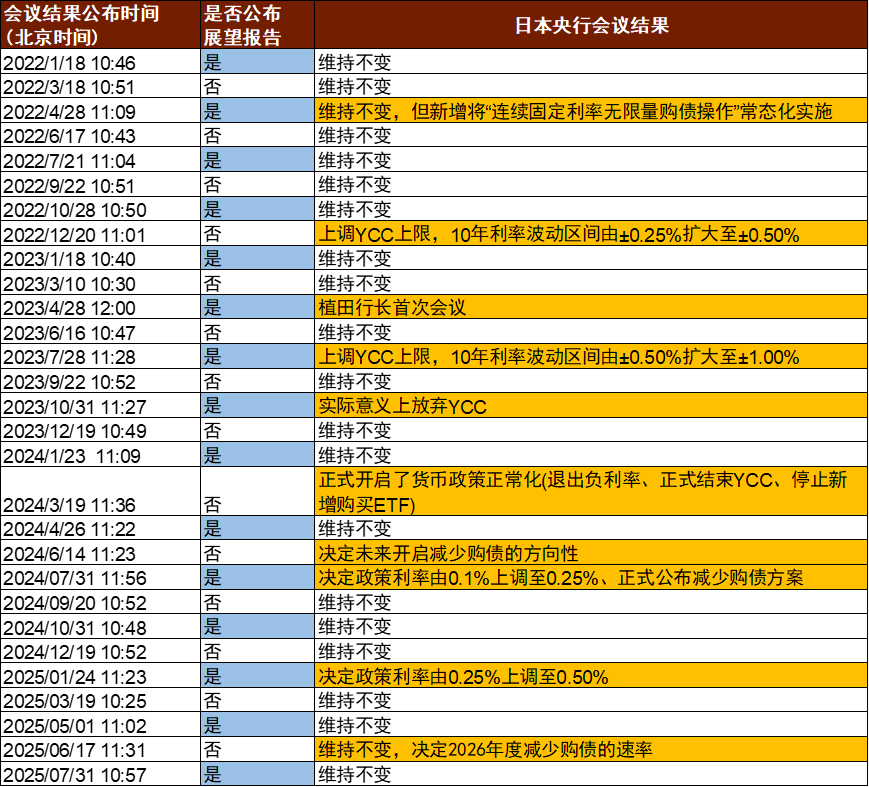
会议扫尾公布时间 由于日本央行莫得公布议息会议扫尾的固定时刻,因此具体几点几分公布偶而亦然投资者的祥和点之一。阐发咱们对日本央行的长久追踪发现,“公布算计报告、货币策略出现调遣”的会议往往公布扫尾较晚(图表6)。本次会议不公布算计报告、且或者率或防守不变,咱们以为在北京时间上昼10点30分傍边公布的可能性较大。
更多作家过甚他信息请见文末涌现页
图表1:日本长久物价与利率的走势
注:物价同比为排斥了花消增税之后的扫尾
贵寓起原:日本央行,日本财务省,日本总务省统计局,中金公司商讨部
图表2:“谁是下任总裁的最好东说念主选”的公论访谒占比统计
 注:公论访谒本领为9月11-12日 贵寓起原:日本共同通讯社,中金公司商讨部
图表3:主要发达经济体的轮廓CPI同比走势
图表4:日本面向北好意思的汽车出口价钱
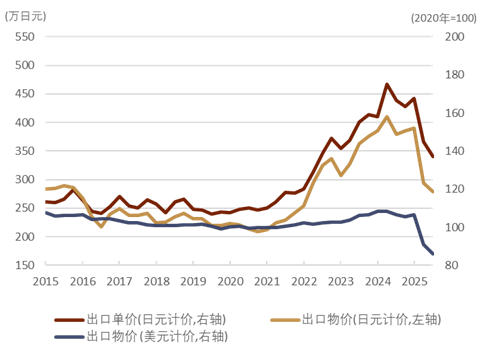
注:出口单价为日本面向好意思国出口的乘用车单价;出口物价为日本面向北好意思出口的乘用车单价;出口物价(好意思元计价)指由出口物价的条约货币计价指数变动所解说的部分。
贵寓起原:日本央行,日本财务省,中金公司商讨部
图表5:日本制造利润与涨薪之间的有计划
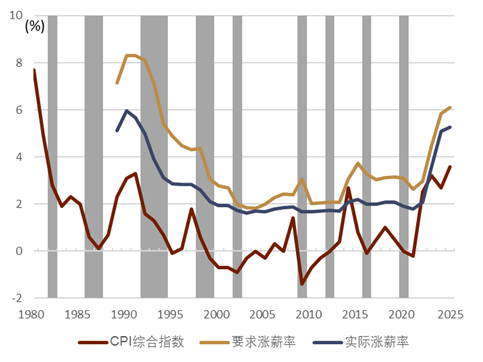
注:暗影部分表示前一年度"短不雅"访谒中庸俗利润(制造业·大型企业)同比下滑跳跃-5%的时间;CPI轮廓指数中2025年数据为2025年1月至6月本领数值;1989年以前的涨薪率关联数据未予公布。
贵寓起原:日本央行,日本总务省统计局,日本总工会,中金公司商讨部
图表6:日本央行议息会议的公布时间
 贵寓起原:彭博资讯,中金公司商讨部
图表7:中金看日银系列报告一览表
| 发布日历 | 标题 |
| 2022/01/06 ]article_adlist--> | 《中金看日银#1:日本央行货币策略“不雅测气球”之启示》 ]article_adlist--> |
| 《中金看日银#2:收益率弧线禁止策略的守破离》 ]article_adlist--> | |
| 《中金看日银#3:策略委员会的力学变化》 ]article_adlist--> | |
| 《中金看日银#4: 守利率vs守汇率》 ]article_adlist--> | |
| 《中金看日银#5: 日本央行急转“鹰”的风险》 ]article_adlist--> | |
| 《中金看日银#6:日债期货着落熔断解析》 ]article_adlist--> | |
| 《中金看日银#7: 日本投资者眼中的日债阛阓与央行策略》 ]article_adlist--> | |
| 《中金看日银#8:日本10年期国债“多日勾通无成交”之谜》 ]article_adlist--> | |
| 《中金看日银#9:日本央行的“奇袭”》 ]article_adlist--> | |
| 《中金看日银#10: 日本央行前高官谈货币策略》 ]article_adlist--> | |
| 《中金看日银#11:日银“奇袭”后的日本跨境证券资金流》 ]article_adlist--> | |
| 《中金看日银#12: 属意YCC变化的风险》 ]article_adlist--> | |
| 《中金看日银#13:1月会议记忆-倔强的宽松》 ]article_adlist--> | |
| 《中金看日银#14: 谁将接替黑田东彦?》 ]article_adlist--> | |
| 《中金看日银#15:行长候选东说念主植田和男》 ]article_adlist--> | |
| 《中金看日银#16: 植田和男众议院听证》 ]article_adlist--> | |
| 《中金看日银#17: 23年3月会议前瞻》 ]article_adlist--> | |
| 《中金看日银#18: 23年3月会议记忆-属意“回马枪”风险》 ]article_adlist--> | |
| 《中金看日银#19:植田就任发言-“浅薄化”或更晚更缓》 ]article_adlist--> | |
| 2023/04/25 | 《中金看日银#20: 白川方明谈日本经济与中国经济》 |
| 《中金看日银#21: 23年4月会议前瞻-或防守YCC不变》 ]article_adlist--> | |
| 《中金看日银#22:23年4月会议记忆 —不雅感偏鸽、但改日或有变》 ]article_adlist--> | |
| 《中金看日银#23:23年6月会议前瞻-或不变,但需属意风险》 ]article_adlist--> | |
| 《中金看日银#24:23年6月会议前瞻(修改版)―或调遣YCC》 ]article_adlist--> | 2023/06/19 | 《中金看日银#25: 23年6月会议记忆—防守不变、实则加码宽松》 | ]article_adlist-->
| 2023/07/23 ]article_adlist--> | 《中金看日银#26: 福本智之谈日本通缩教师对中国经济启示》 ]article_adlist--> | 2023/07/27 | 《中金看日银#27: 23年7月会议算计—存在调遣YCC可能性》 |
| 2023/07/29 | 《中金看日银#28:23年7月会议记忆—上调YCC上限,策略可握续性加大》 |
| 2023/08/22 | 《中金看日银#29:渡边努谈日本能否走出慢性通缩》 |
| 2023/09/10 ]article_adlist--> | 《中金看日银#30:植田暗意退出负利率可能性》 ]article_adlist-->|
| 2023/09/20 ]article_adlist--> | 《中金看日银#31:23年9月会议前瞻-存在微调可能性》 ]article_adlist-->|
| 2023/09/23 ]article_adlist--> | 《中金看日银#32:23年9月会议记忆—防守不变、但改日或不时浅薄化》 ]article_adlist-->|
| 2023/10/29 ]article_adlist--> | 《中金看日银#33:2023年10月会议前瞻-或调遣货币策略》 ]article_adlist-->|
| 2023/11/02 ]article_adlist--> | 《中金看日银#34: 23年10月会议记忆-YCC的“打消”、2024年或勾通加息》 ]article_adlist--> |
| 2023/12/16 ]article_adlist--> | 《中金看日银#35: 23年12月会议前瞻-或防守不变,但沟通退出负利率》 ]article_adlist-->|
| 2023/12/20 ]article_adlist--> | 《中金看日银#36: 23年12月会议记忆-防守不变,但24年或有变》 ]article_adlist-->|
| 2023/12/28 ]article_adlist--> | 《中金看日银#37: 植田暗意退出负利率时间》 ]article_adlist-->|
| 2024/01/02 ]article_adlist--> | 《中金看日银#38: 日本能登半岛地震或推迟“浅薄化”》 ]article_adlist-->|
| 2024/01/21 ]article_adlist--> | 《中金看日银#39:24年1月会议前瞻-不错退出负利率、但或不会退》 ]article_adlist-->|
| 2024/01/24 ]article_adlist--> | 《中金看日银#40:2024年1月会议记忆——防守不变、负利率的实现将至》 ]article_adlist-->|
| 2024/03/14 ]article_adlist--> | 《中金看日银#41:福本智之谈日本经济与货币策略》 ]article_adlist-->2024/03/17 | 《中金看日银#42:24年3月会议前瞻-开启“浅薄化”、但影响或有限》 | ]article_adlist-->
| 2024/03/20 ]article_adlist--> | 《中金看日银#43:24年3月会议记忆-开启了“浅薄化”、但影响有限》 ]article_adlist--> |
| 2024/04/25 ]article_adlist--> | 《中金看日银#44:24年4月会议前瞻-策略或不变,但日元贬值或加快浅薄化》 ]article_adlist--> |
| 2024/04/27 ]article_adlist--> | 《中金看日银#45:24年4月会议记忆 ——日元还会贬值吗?》 ]article_adlist--> | 2024/06/17 | 《中金看日银#46:24年6月会议记忆-7月决定减少购债具体决议》 |
| 2024/07/30 | 《中金看日银#47:24年7月会议前瞻-加息仅仅时间问题》 |
| 《中金看日银#48:24年7月会议记忆-小幅加息》 ]article_adlist--> | 2024/09/19 | 《中金看日银#49:24年9月会议前瞻-或防守不变》 | ]article_adlist-->
| 2024/09/21 ]article_adlist--> | 《中金看日银#50:24年9月会议记忆 -防守不变、“汇率决定论”》 ]article_adlist--> |
| 《中金看日银#51:24年10月会议前瞻-或防守不变》 ]article_adlist--> | |
| 《中金看日银#52:24年10月会议记忆-防守不变、保留改日加息可能性》 ]article_adlist--> | |
| 2024/12/17 ]article_adlist--> | 《中金看日银#53:24年12月会议前瞻-偏鹰的防守不变?》 ]article_adlist--> |
| 2024/12/21 ]article_adlist--> | 《中金看日银#54:24年12月会议记忆-偏鸽的防守不变、1月会议轮廓判断》 ]article_adlist--> |
| 2025/01/21 ]article_adlist--> | 《中金看日银#55:25年1月会议前瞻-进一步加息》 ]article_adlist--> |
| 2025/01/25 ]article_adlist--> | 《中金看日银#56:25年1月会议记忆-加息,今后不时加息》 ]article_adlist--> |
| 2025/03/18 ]article_adlist--> | 《中金看日银#57:25年3月会议前瞻-暂时防守不变》 ]article_adlist--> |
| 2025/03/20 ]article_adlist--> | 《中金看日银#58:25年3月会议记忆——当今无加息蓄意,今后不时不雅察》 ]article_adlist--> |
| 2025/04/28 ]article_adlist--> | 《中金看日银#59:25年5月会议前瞻-评估关税的影响》 ]article_adlist--> |
| 2025/05/02 ]article_adlist--> | 《中金看日银#60:25年5月会议记忆-受关税影响推迟加息》 ]article_adlist--> |
| 2025/05/22 ]article_adlist--> | 《中金看日银#61:日本国债是否危机》 ]article_adlist--> |
| 2025/06/16 ]article_adlist--> | 《中金看日银#62:25年6月会议前瞻-或放缓改日减少购债的要领》 ]article_adlist--> |
| 2025/06/18 ]article_adlist--> | 《中金看日银#63:25年6月会议记忆-放缓改日减少购债的要领》 ]article_adlist--> |
| 2025/07/03 ]article_adlist--> | 《中金看日银#64:福本智之谈日本经济与货币策略》 ]article_adlist-->|
| 2025/07/28 ]article_adlist--> | 《中金看日银#65:25年7月会议前瞻-或防守不变,祥和改日加息节拍》 ]article_adlist--> |
| 2025/08/01 ]article_adlist--> | 《中金看日银#66:25年7月会议记忆-防守不变,气魄偏鸽》 ]article_adlist--> |
贵寓起原:中金公司商讨部
Reference ]article_adlist-->参考起原
[1] https://www.bloomberg.co.jp/news/articles/2025-09-09/T23HZJGOYMTT00
[2] https://www.bloomberg.co.jp/news/articles/2025-09-10/T2CS26GOT0JO00
[3] https://www.nikkei.com/article/DGXZQOCD10BJ20Q5A910C2000000/
[4] https://www.nikkei.com/article/DGXZQOUA1291V0S5A910C2000000/
[5] https://www.nikkei.com/article/DGXZQOGN08BVU0Y5A900C2000000/
[6] https://www.nikkei.com/article/DGXZQOCD090890Z00C25A9000000/
[7] https://www.boj.or.jp/about/press/kaiken_2025/kk250801a.pdf
[8] https://www.boj.or.jp/about/press/koen_2025/ko250902a.htm
[9] https://www.boj.or.jp/about/education/oshiete/pfsys/e21.htm
Source著作起原
]article_adlist-->本文摘自:2025年9月18日照旧发布的《中金看日银#67:25年9月会议前瞻-防守不变,祥和年内是否加息》
丁 瑞(分析员) SAC 执证文凭编号:S0080523120007 SFC CE Ref:BRO301
李刘阳(分析员) SAC 执业文凭编号:S0080523110005 SFC CE Ref:BSB843 ]article_adlist-->陈健恒(分析员) SAC 执业文凭编号:S0080511030011 SFC CE Ref:BBM220
Legal Disclaimer ]article_adlist-->法律声明
非常教导 ]article_adlist-->本公众号不是中国国外金融股份有限公司(下称“中金公司”)商讨报告的发布平台。本公众号仅仅转发中金公司已发布商讨报告的部分不雅点,订阅者若使用本公众号所载贵寓,有可能会因枯竭对完好报告的了解或枯竭关联的解读而对贵寓中的要道假定、评级、办法价等实际产生交融上的歧义。订阅者如使用本贵寓,须寻求专科投资看护人的带领及解读。
本公众号所载信息、意见不组成所述证券或金融器具买卖的出价或征价,评级、办法价、估值、盈利预测等分析判断亦不组成对具体证券或金融器具在具体价位、具体时点、具体阛阓表现的投资提倡。该等信息、意见在职何时候均不组成对任何东说念主的具有针对性的、带领具体投资的操作意见,订阅者应当对本公众号中的信息和意见进行评估,阐发本人情况自主作念出投资决策并自行承担投资风险。中金公司对本公众号所载贵寓的准确性、可靠性、时效性及完好性不作任何昭示或暗意的保证。对依据或者使用本公众号所载贵寓所形成的任何成果,中金公司及/或其关联东说念主员均不承担任何样式的累赘。
]article_adlist-->本公众号仅面向中金公司中国内地客户,任何不允洽前述要求的订阅者,敬请订阅前自行评估汲取订阅实际的顺应性。订阅本公众号不组成任何合同或欢喜的基础,中金公司不因任何单纯订阅本公众号的行径而将订阅东说念主视为中金公司的客户。
一般声明
本公众号仅是转发中金公司已发布报告的部分不雅点,所载盈利预测、办法价钱、评级、估值等不雅点的赐与是基于一系列的假定和前纲目求,订阅者惟一在了解关联报告中的沿途信息基础上,才可能对关联不雅点形成比拟全面的意志。如欲了解完好不雅点,应参见中金商讨网站(http://research.cicc.com)所载完好报告。
本贵寓较之中金公司讲求发布的报告存在延时转发的情况,并有可能因报告发布日之后的情势或其他身分的变更而不再准确或失效。本贵寓所载意见、评估及预测仅为报告出具日的不雅点和判断。该等意见、评估及预测无需告知即可随时鼎新。证券或金融器具的价钱或价值走势可能受各式身分影响,过往的表现不应算作日后表现的预示和担保。在不同期期,中金公司可能会发出与本贵寓所载意见、评估及预测不一致的商讨报告。中金公司的销售东说念主员、来往东说念主员以过甚他专科东说念主士可能会依据不同假定和步骤、秉承不同的分析设施而理论或书面发表与本贵寓意见不一致的阛阓批驳和/或来往不雅点。 ]article_adlist-->在法律许可的情况下,中金公司可能与本贵寓中说起公司正在树立或争取树立业务有计划或干事有计划。因此,订阅者应当谈判到中金公司及/或其关联东说念主员可能存在影响本贵寓不雅点客不雅性的潜在利益冲突。与本贵寓关联的涌现信息请访http://research.cicc.com/disclosure_cn,亦可参见近期已发布的对于关联公司的具体商讨报告。
本订阅号是由中金公司商讨部树立并顾惜的官方订阅号。本订阅号中系数贵寓的版权均为中金公司系数,未经籍面许可任何机构和个东说念主不得以任何样式转发、转载、翻版、复制、刊登、发表、修改、仿制或援用本订阅号中的实际。
 海量资讯、精确解读,尽在新浪财经APP